


Мы на складе: на стеллажах хранятся 50 000 деталей — от мелких уплотнителей до тяжёлого навесного оборудования. На рампе — три грузовика на приёмке и ещё шесть под погрузкой. Ежедневно отсюда уходит от 15 до 20 рейсов клиентам по всей стране. Со стороны бизнес выглядит как мощный, отлаженный механизм.
Но за внешней работой скрывалась суровая реальность: имея пул постоянных клиентов и стабильные объёмы продаж, компания второй год подряд терпела убытки.
«Мы превратились в гигантский перевалочный пункт: куча запчастей уходит каждый день, люди работают на пределе, а в отчёте о прибылях и убытках — минус. Полная стагнация», — так описывал ситуацию генеральный директор компании.
Рынок запчастей для спецтехники переживает тяжёлый период: в 2025 году просел на 15% в натуральном выражении. Caterpillar и Komatsu уступают место китайским брендам. Чтобы удержать клиентов, дистрибьюторам приходится одновременно содержать запасы под «старый» парк и постоянно расширять линейку под «китайцев». Расширение ассортимента помогает лишь удерживать выручку, а расходы на хранение и управление товарным запасом неуклонно растут.
Компания уже имела сильную основу: ассортимент, клиентскую базу, продажи и понимание рынка. Но значительная часть решений по цене принималась вручную. Руководство заказчика увидело неиспользованный потенциал бизнеса и приняло решение создать механизмы, которые позволили находить возможности для роста прибыли. В результате реализованного проекта заказчик увеличил среднюю наценку на запасные части. Это позволило полностью закрыть прежний минус и выйти в стабильный плюс: общий прирост финансового результата в 5,7 раза превысил размер стартового убытка.
О том, с какими вызовами мы столкнулись на этом пути и за счет чего перестроили финансовый результат компании, читайте в этом материале.
1.Разработка концепции:
Наша цель — увеличить среднюю наценку на продукцию при сохранении совокупных затрат и объёма продаж в натуральном выражении. Математика простая, увеличение цены на 1% приводит к росту прибыли на 26%. Снижение переменных и постоянных затрат, рост продаж, несмотря на падение рынка, не дадут сопоставимого эффекта.
Но мы не можем взять и поднять цены просто так на всю продукцию, так как это решение приведёт к снижению выручки. Наша задача — найти баланс между конкурентоспособностью цены и максимизацией прибыли. Найти решения мы сможем, реализовав проект через несколько этапов:
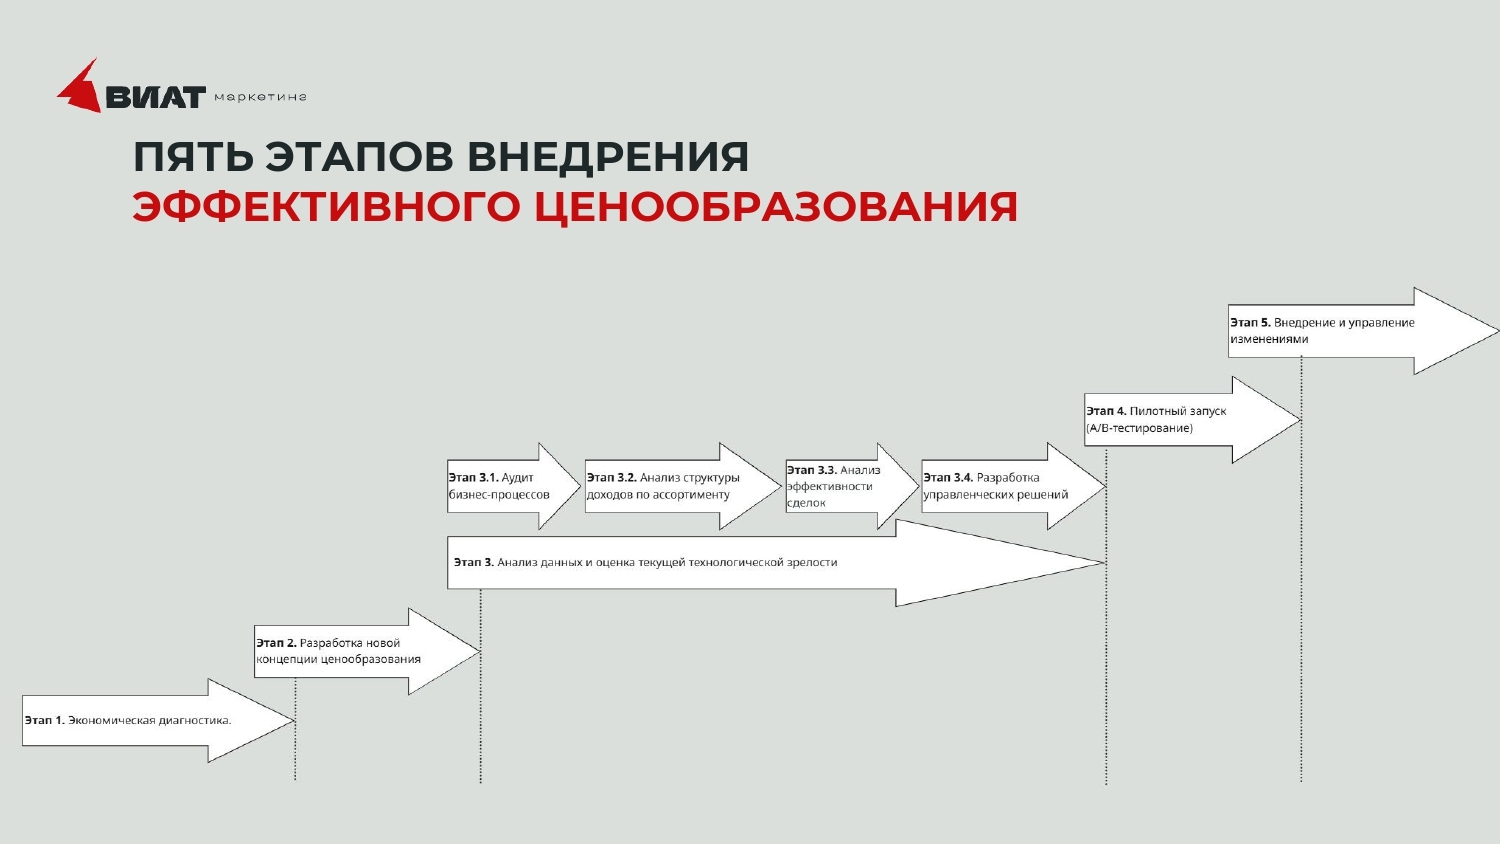
1.1. Диагностика системы ценообразования:
Мы изучаем все детали: как строятся бизнес-процессы и откуда берутся данные. Наша задача понять, как принимаются решения, и как изменение цен за предыдущие периоды повлияло на продажи и прибыль в компании.
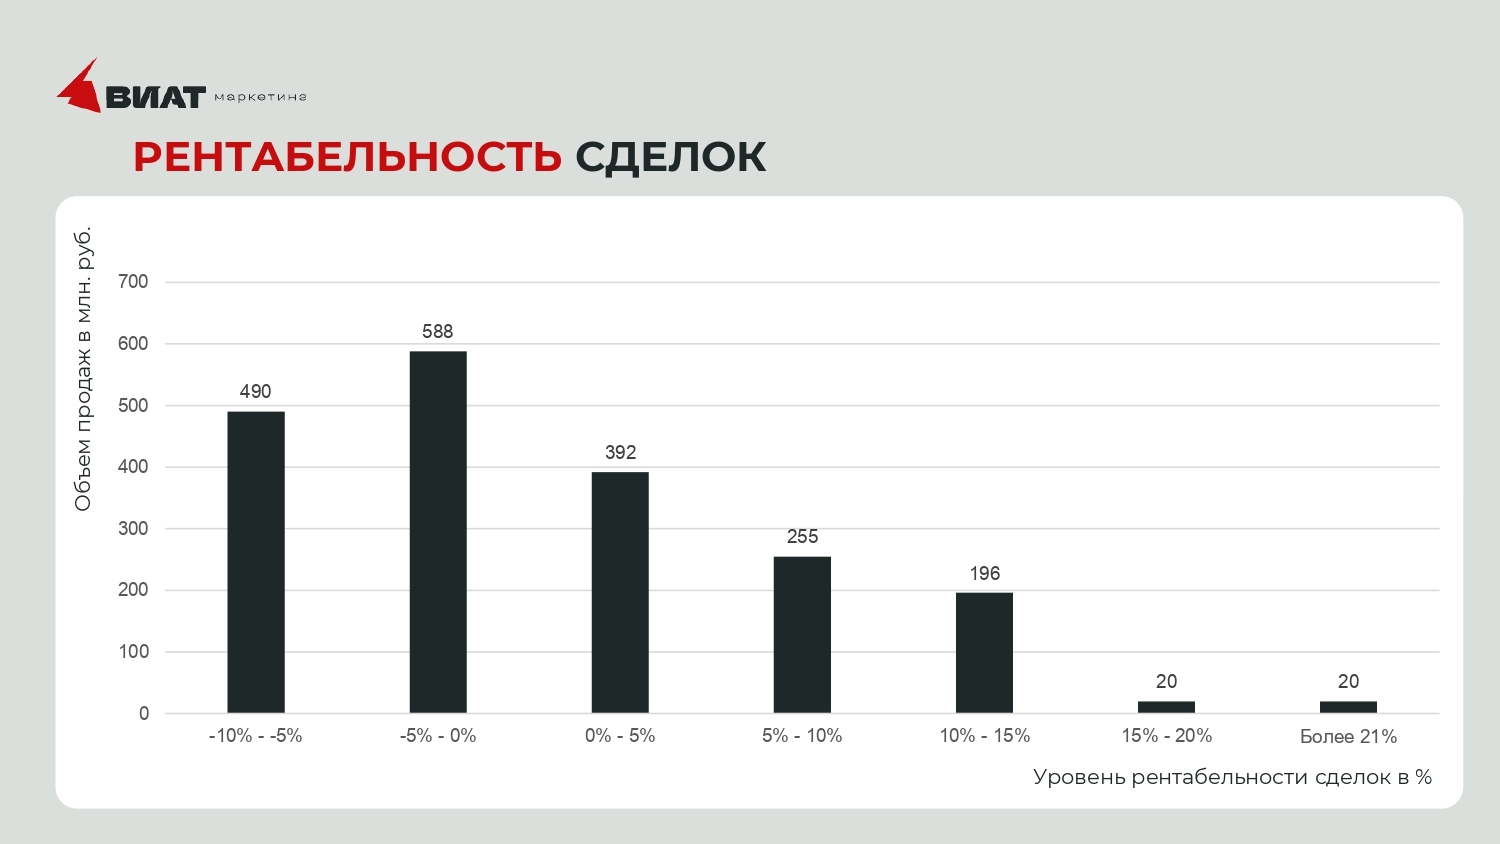
Заказчик использует валовый учёт затрат. Доходы и расходы компании учитываются раздельно. Компания получает точный ответ на вопрос: “сколько мы заработали?” только после закрытия месяца. И не может ответить на более важный вопрос: “На каких конкретно сделках мы заработали или потеряли деньги?”.
Чтобы ответить на этот вопрос, мы изучаем все данные и распределяем их по сделкам. Одни клиенты приносят компании прибыль, другие — убытки. При этом финансовый результат работы с клиентом не всегда зависит от объёма его закупок.
Решение об установлении цены на товар обычно принимается с учётом двух факторов: рыночной и закупочной цены. В результате цена нередко определяется текущей ситуацией на рынке, а не тем, насколько она выгодна и оптимальна для бизнеса. Компания может снизить цену на товар, спрос на который практически не изменится, и просто отдать клиенту часть своей прибыли. Или, наоборот, сохранить низкую цену на дефицитную позицию, хотя рынок позволял бы заработать значительно больше.
Не существует единого центра ответственности за ценообразование. При поставке новой партии товара, цены в системе устанавливают закупщики. Если менеджер по продажам считает, что текущая цена не пройдёт в той или иной сделке, решение о снижении цен принимает руководитель отдела продаж. Если рыночные изменения сопутствуют росту или снижению цен на широкую номенклатуру, решение принимается коммерческим директором, а цены в системе устанавливает маркетолог. Процесс ценообразования не формализован. Цепочка действий не описана, зоны ответственности размыты, а часть решений принимается по ситуации.
Работают базовые правила. На каждую категорию товара для разных типов клиентов в учётной системе регламентирован уровень наценки. Установлена защита от “дурака”, которая не позволяет сотрудникам установить цену ниже допустимой. Вся остальная логика изменений “в головах”, что делает систему ценообразования уязвимой к ошибкам.
Отсутствуют метрики, которые показывают, насколько эффективно работает система ценообразования в компании. Команда продаж с целью выполнения плана всегда стремится продать дешевле, сетуя на высокий уровень конкуренции. А другие подразделения относятся к цене слишком формально, не учитывая, что именно цена является ключевым инструментом управления прибылью.
Давайте разберём пару примеров, отражающих уровень потерь.
Пример №1: Товар стоит дешевле, чем мог бы
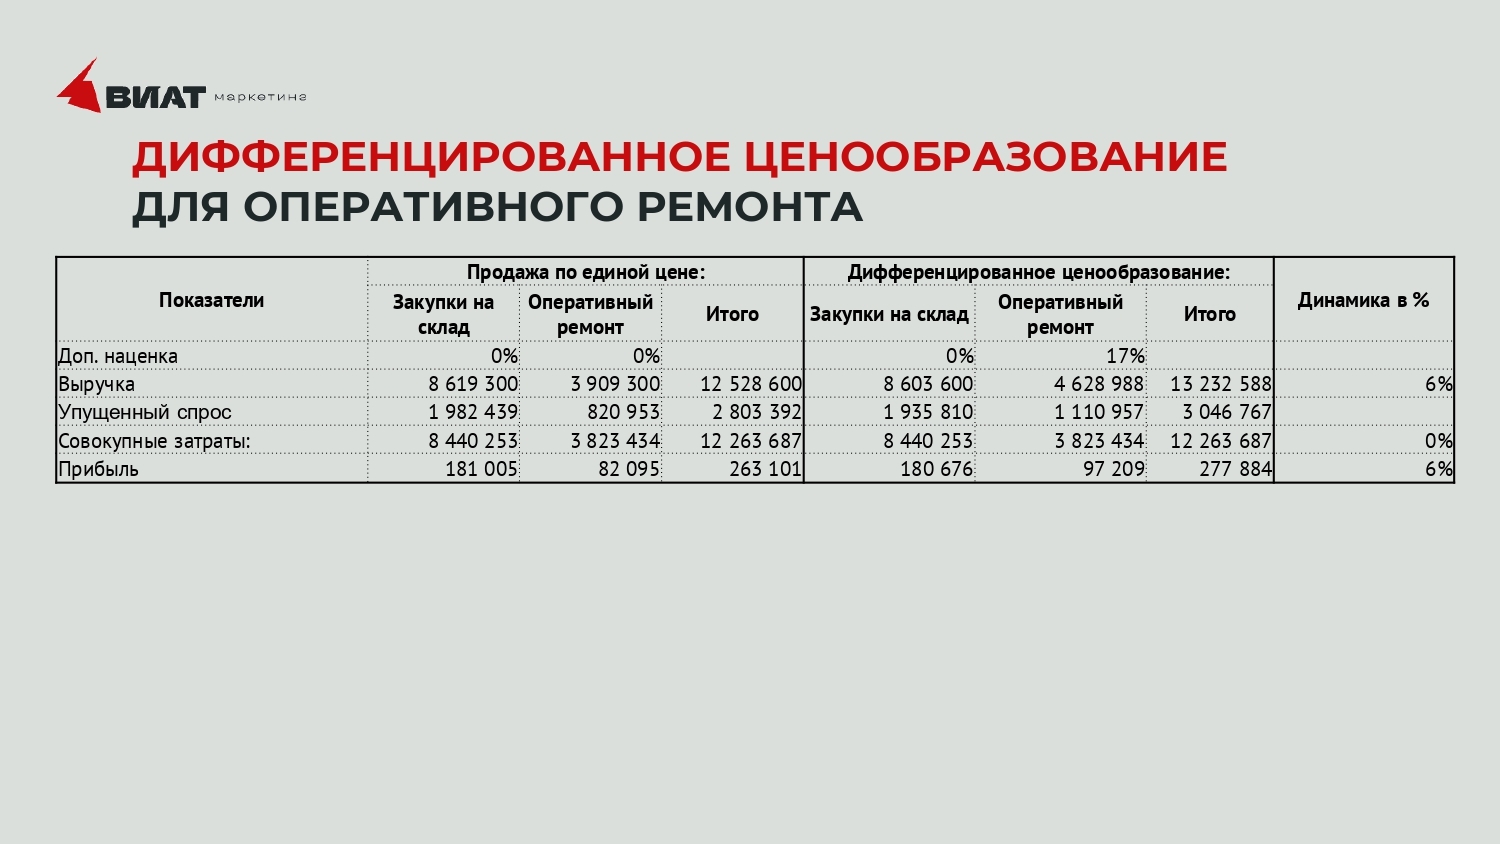
Горнодобывающие компании работают с заказчиком по двум контрактам: закупки на склад для планового обслуживания и оперативного ремонта. Закупая по первому сценарию, заказчик тщательно анализирует рыночные цены, ищет наиболее выгодное предложение. По второму сценарию ему нужна скорость, так как каждая минута простоя тяжёлой техники стоит клиенту от 30 000 до 100 000 рублей.
Менеджер по продажам предлагает единую цену для всех сценариев, опасаясь потерять сделку. Но как только мы в качестве тестирования начали продавать одному клиенту запасные части в среднем на 17% дороже цены в сравнении с первым контрактом, мы увеличили прибыль на 6%. Несмотря на рост упущенного спроса, решение стало оправданным.
Пример №2: Скидки за объём не окупаются
Клиент рассматривает разовый объём закупки запасных частей на сумму 16,1 млн. руб. затем просит скидку 10% за увеличение объёма закупки на 17% к ранее согласованной сумме (+2,7 млн. руб.). Заказчик, ориентируясь только на показатель уровня наценки к средней цене закупки на товары, соглашается предоставить такую скидку. В итоге сделка приводит к потере прибыли на -29%.
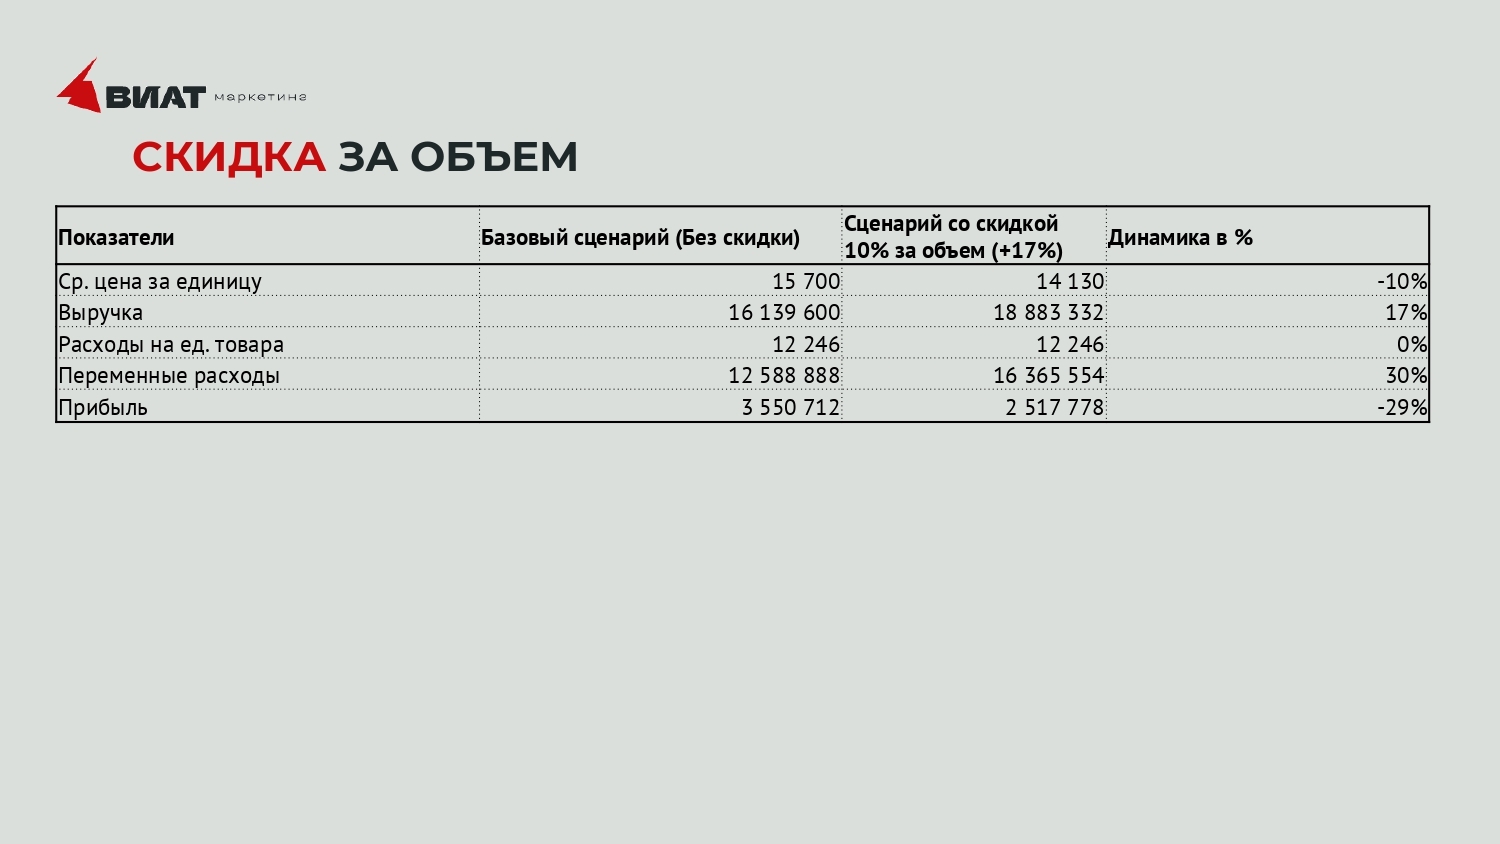
Осознать это было тяжело: пока отдел продаж отчитывался о выполнении планов по выручке и закрытии крупных сделок, прибыль буквально “утекала сквозь пальцы”. Понимание того, что бизнес работал «вхолостую» из-за собственных хаотичных решений по ценам, стало для заказчика главной точкой перелома.
1.2. Оценка технологической зрелости
Заказчик устанавливает цены на все товары по одному простому принципу: цена закупки + фиксированный % наценки. При этом % наценки может отличаться в зависимости от категории товара и типа клиента.
Проводя оценку технологической зрелости, мы выделили шесть ключевых проблем заказчика, которые рассмотрим ниже.
Проблема 1. Ручное управление ценами
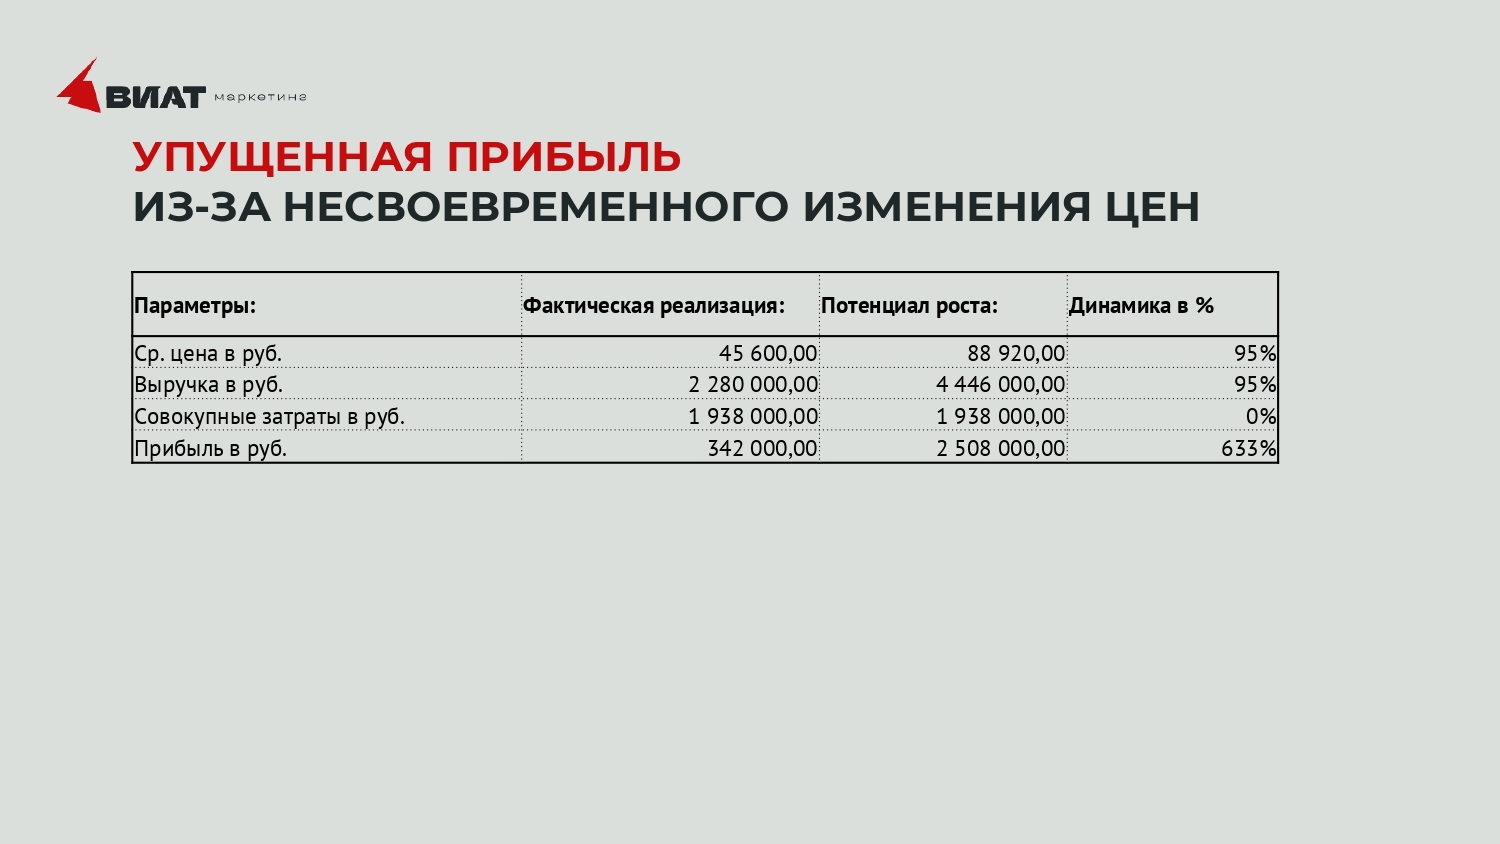
Из-за ручного управления компания не может своевременно актуализировать цены и гибко управлять ими в зависимости от рыночной ситуации или внутренних данных. Например, после ухода Komatsu с российского рынка, компания пересмотрела список поставщиков запасных для этой техники. Это привело к тому, что цены на оригинальные запчасти Komatsu, поставленные ранее, не пересматривались. Из-за дефицита оригинальной продукции, волатильности курса и роста затрат на параллельный импорт цены на рынке значительно выросли, а наш заказчик продолжал продавать их по старым ценам. В итоге компания на каждой сделке теряла около 95% дополнительной выручки, и заработала в 6 раз меньше прибыли.
Проблема 2. Отдел продаж самостоятельно управляет скидками
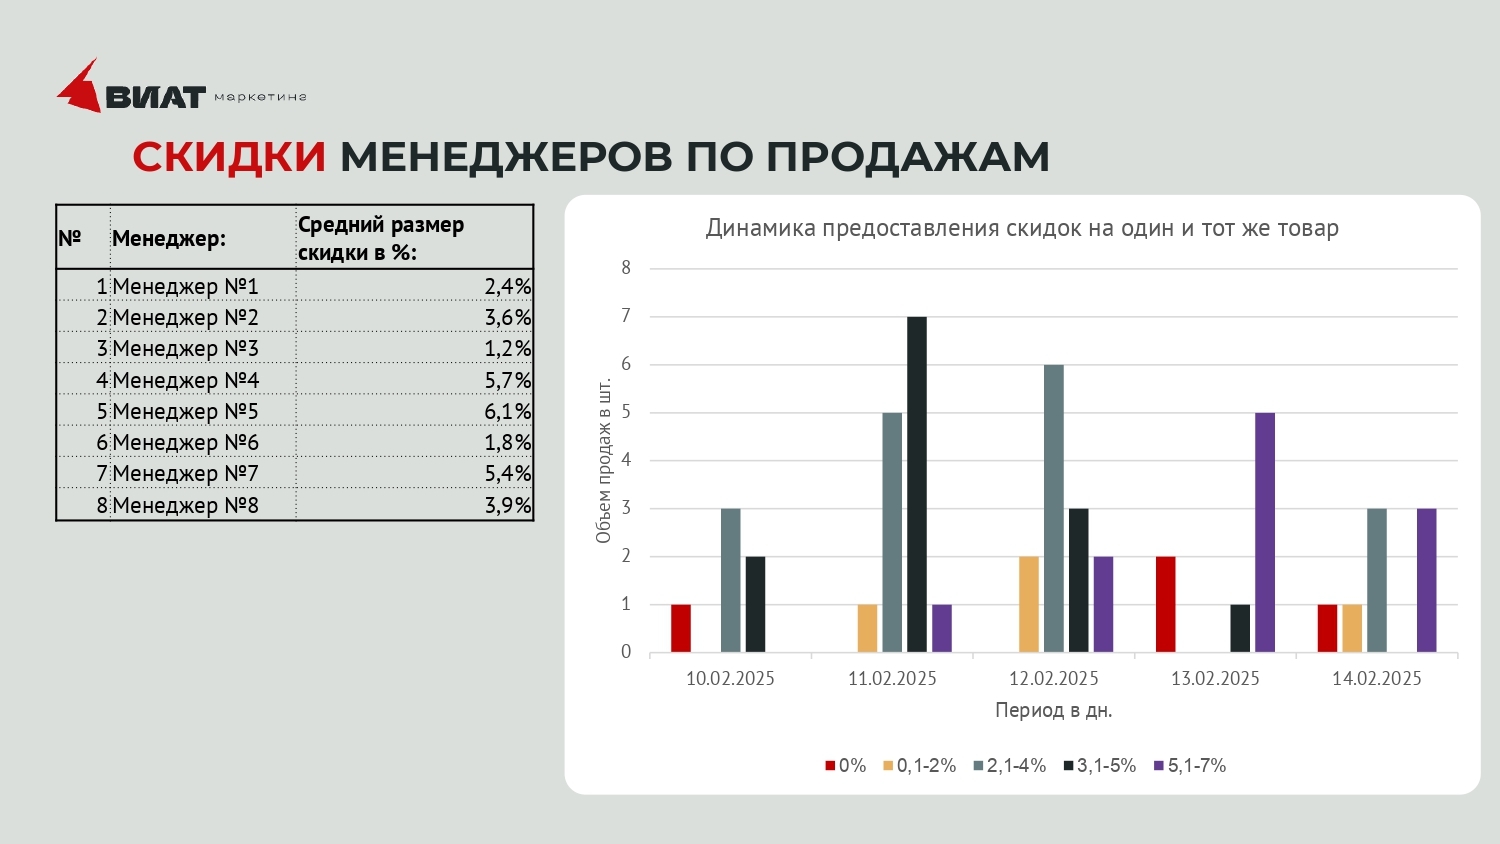
Менеджеры по продажам могут самостоятельно давать скидки клиентам по своему усмотрению. В системе учёта работает ограничение по нижнему пределу скидки, но даже если менеджер даёт скидку 1%, компания теряет прибыль на 7%. Так как менеджеры работают на выполнение плана, а не прибыль компании, они любой ценой стремятся удержать клиента, поддаваясь на его просьбы и манипуляции о снижении цен.
Мы оценили средний уровень скидки, предоставленный менеджерами, в адрес похожих клиентов по сфере деятельности, структуре принятия решения и географическому расположению. Скидка варьируется необъяснимым образом. Если один менеджер продавал форсунки без скидки, а второй со скидкой 6% похожему клиенту в тот же день, то второй менеджер снизил прибыль компании по этой сделке на 40% необоснованно.
Проблема 3. Не учитывается упущенный спрос
Продажи не фиксируют статистику по всем коммерческим запросам. В результате компания не может эффективно оценить уровень спроса, размер отказов и причины. Это приводит к ряду неэффективных решений в управлении планированием и продаж.
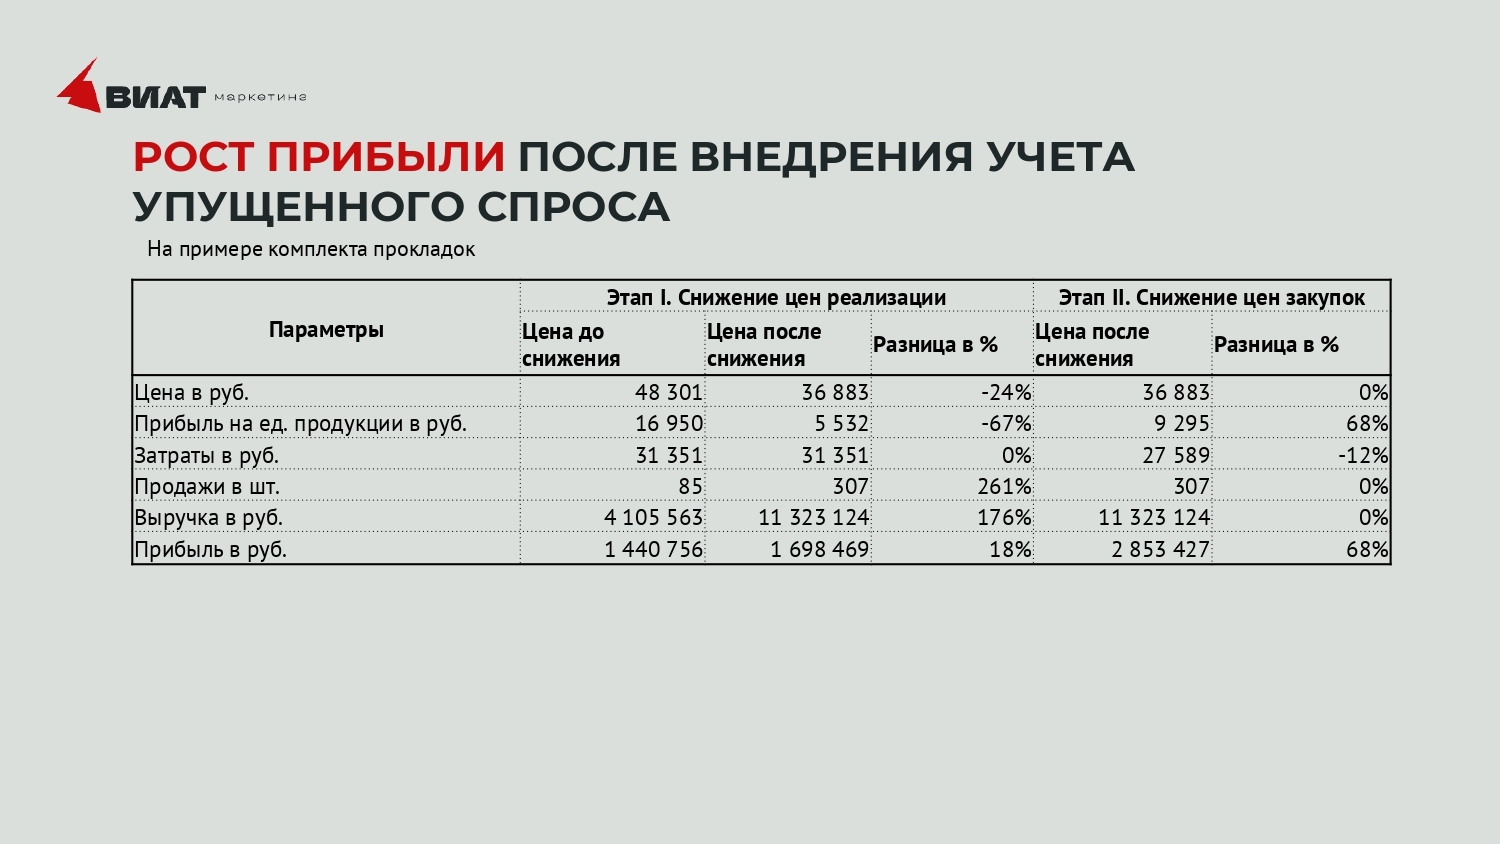
Например, упущенный спрос на комплект прокладок составляет 73%, бо́льшая часть из которых по причине “дорого”. Менеджеры выставляли коммерческое предложение, а клиенты его не подтверждали. Менеджер мог дать персональную скидку до 7%, но разница между рыночной ценой и ценой в коммерческом предложении была значительно больше. В итоге менеджеры просто закрывали сделку, а закупки продолжали поставки на уровне текущего спроса.
Когда мы выявили размер упущенного спроса и снизили цену до рыночного уровня (на 24%), выручка выросла в 1,7 раза, а прибыль на 18%. С ростом спроса закупки смогли снизить цены на комплект прокладок от поставщика, что позволило увеличить прибыль по данной позиции ещё на 68%.
Проблема 4. Для разных каналов продаж нужен разный подход к ценообразованию
Заказчик применяет разный уровень скидки от базового прайса для разных каналов продаж, но этого всегда недостаточно для эффективного управления развитием каждого канала.
Анализируя прошедшие сделки, мы увидели, как два разных менеджера предлагают один и тот же набор товаров для разных клиентов. Первый менеджер выставляет предложение оптовому клиенту, второй — розничному. Так как сделки никак не коррелируются друг с другом, ни менеджер, ни руководитель отдела продаж просто не понимают, что они “двумя удочками пытаются вытащить одну и ту же рыбу”. Сделку выигрывает оптовый клиент, потому что более настойчиво выдавливает для себя скидку. Более того, оптовый клиент закрывает часть сделки со своего товарного остатка. Заказчик упускает возможность работы с конечным клиентом напрямую и теряет прибыль.
Проблема 5. Ошибки в планировании
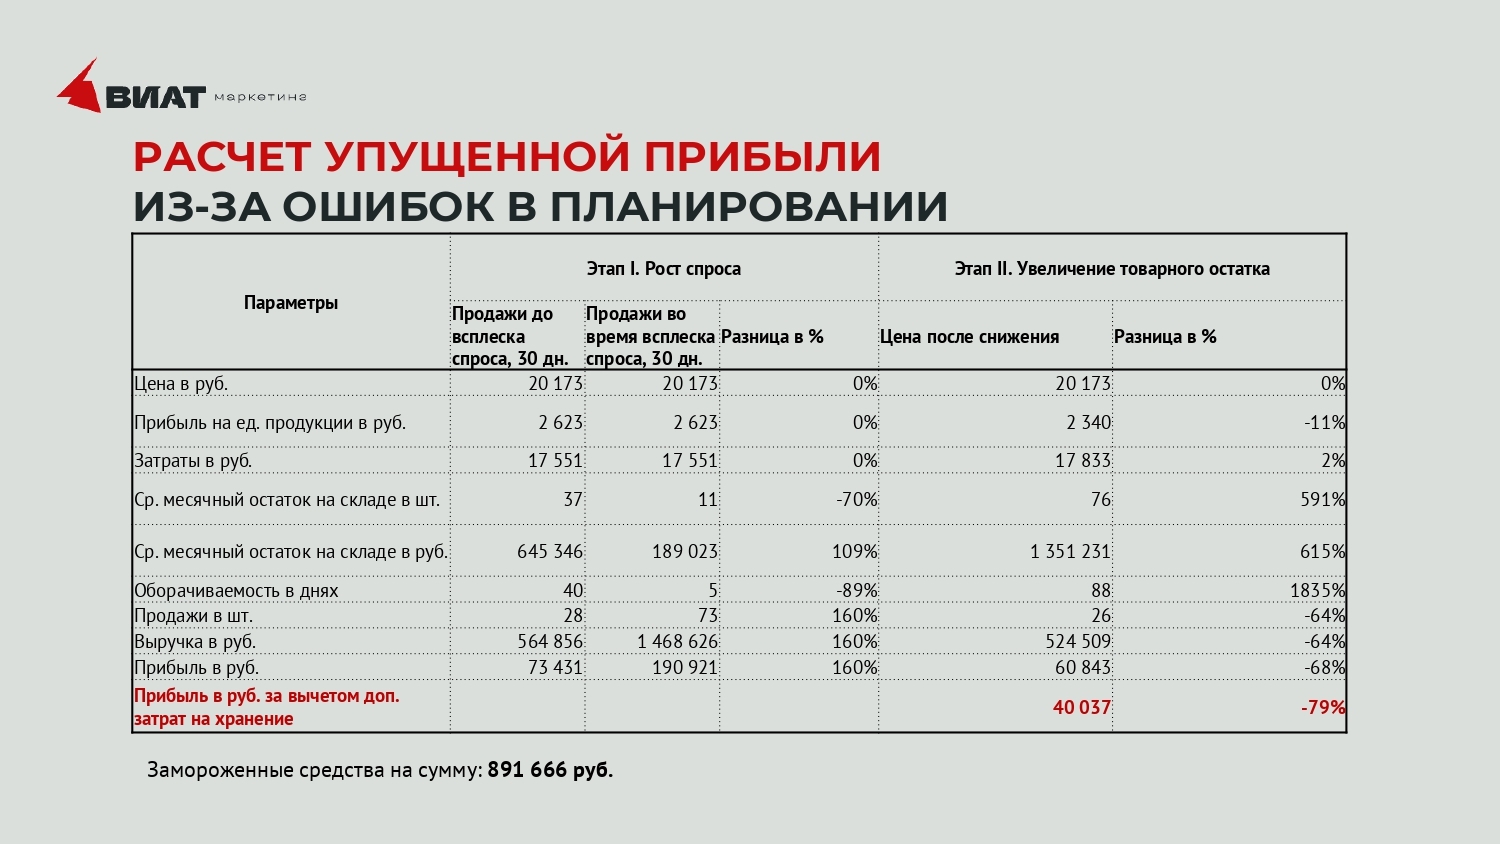
Ошибки в планировании, возникновения дефицита или профицита продукции напрямую влияют на прибыль компании.
Например, закупки видят всплеск спроса на гидроцилиндр поворота рамы и заказывают увеличенную партию по ускоренной (более дорогой) доставке. К моменту приезда товара разовый спрос иссякает. В итоге команда создаёт увеличенный товарный запас на сумму 891 тыс. руб. и снижает уровень ранее получаемой прибыли на 79% по данной номенклатурной позиции.
Проблема 6. Ошибки в управлении внешними факторами
Часть постоянных клиентов работают по отсрочке платежа, а часть — по предоплате, при этом получают товар по единым ценам. Компания теряет до 9% прибыли по сделкам с отсрочкой, в сравнении со сделками по предоплате. При этом 8% сделок уходит в просрочку на 30 дней, и это уже 16% упущенной прибыли. Ещё 2% сделок имеют просрочку 60 дней и более, и это более 23% упущенной прибыли.
Клиенты с просроченной дебиторской задолженностью переходят в режим “стоп-отгрузок”, при этом мы наблюдали несколько ручных решений, которые согласовывали отгрузку при статусе “стоп”, эти решения приводят к ещё большей потере прибыли. Клиенты, которые закрывают просроченную дебиторку, продолжают закупать товар по тем же ценам, одалживая у поставщика ещё деньги, снижая его прибыль.
У многих оптовых покупателей ERP-системы напрямую подключаются к сайту или API поставщика для автоматического подбора и заказа деталей по самым дешёвым позициям в каталоге. Так как цены нашего заказчика статичны и не учитывают объём интеграции или частоту закупок, клиент забирает только самые дешёвые позиции, а компании достаётся высокая нагрузка на сборку мелких заказов при отрицательной рентабельности.
1.3. Разработка нового процесса ценообразования:
Процессы ценообразования должны быть синхронизированы со стратегией компании. При разработке мы учитываем задачи по развитию и удержанию рынка, особенность управления ассортиментным портфелем и каналами продаж. В зависимости от новизны, доли рынка продуктов и каналов продаж для компании выбираются разные подходы.
Так как цена, это не единственный фактор, влияющий на спрос, с заказчиком, мы согласовали следующую приоритизацию:
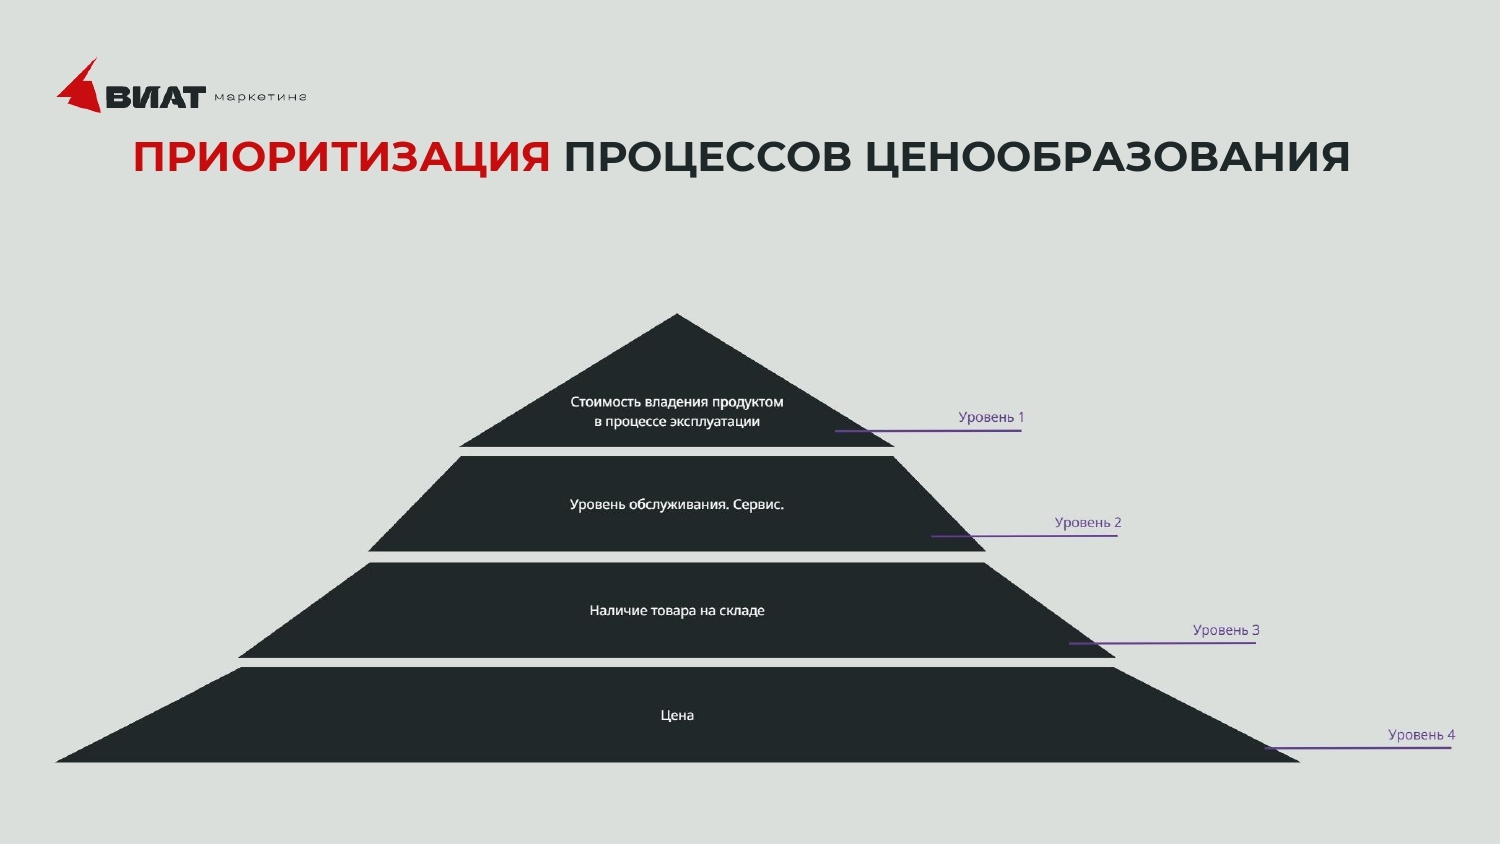
Наверняка вы обратили внимание, что цена заняла последний уровень. Это связано с тем, что в рамках стратегии компании мы не стремимся любой ценой продавать продукцию по самой низкой цене. Наша ключевая задача заключается в формировании ценности продукта в процессе эксплуатации для клиента, т.е. цена на продукт может быть выше конкурентов, но сама деталь в процессе эксплуатации должна приносить клиенту большую экономию.
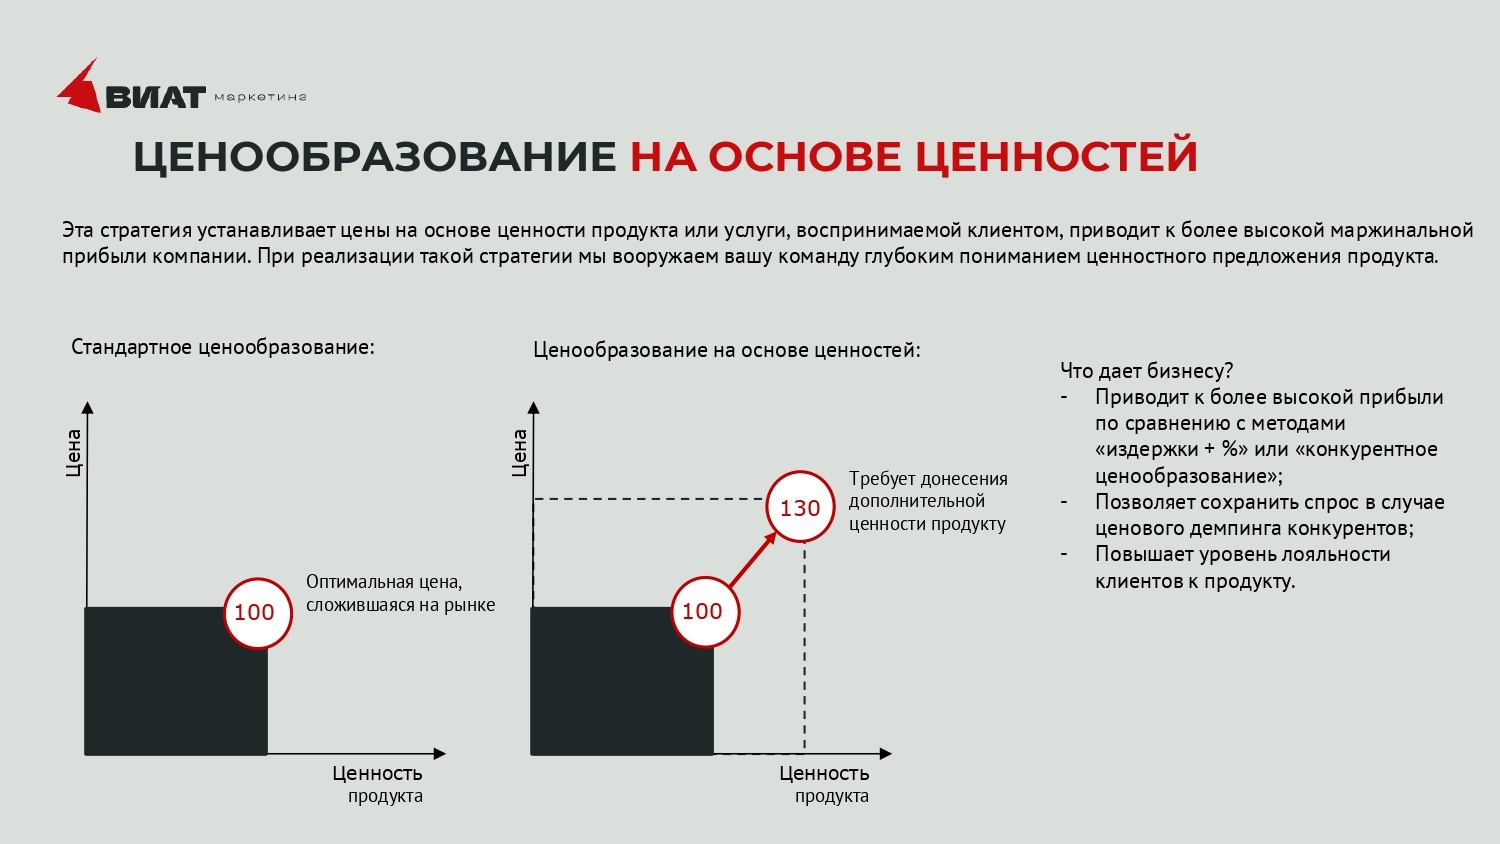
Цены в адрес оптовых компаний и розничных магазинов, совершающих регулярные закупки, должны фиксироваться на определённый период — этот подход даёт гарантию стабильности и повышает уровень лояльности. Для этого мы выбрали динамическую систему ценообразования, в которой цена напрямую зависит от уровня спроса. Этот подход значительно эффективнее имевшегося ранее решения: наценка + фиксированный % на категорию товара.
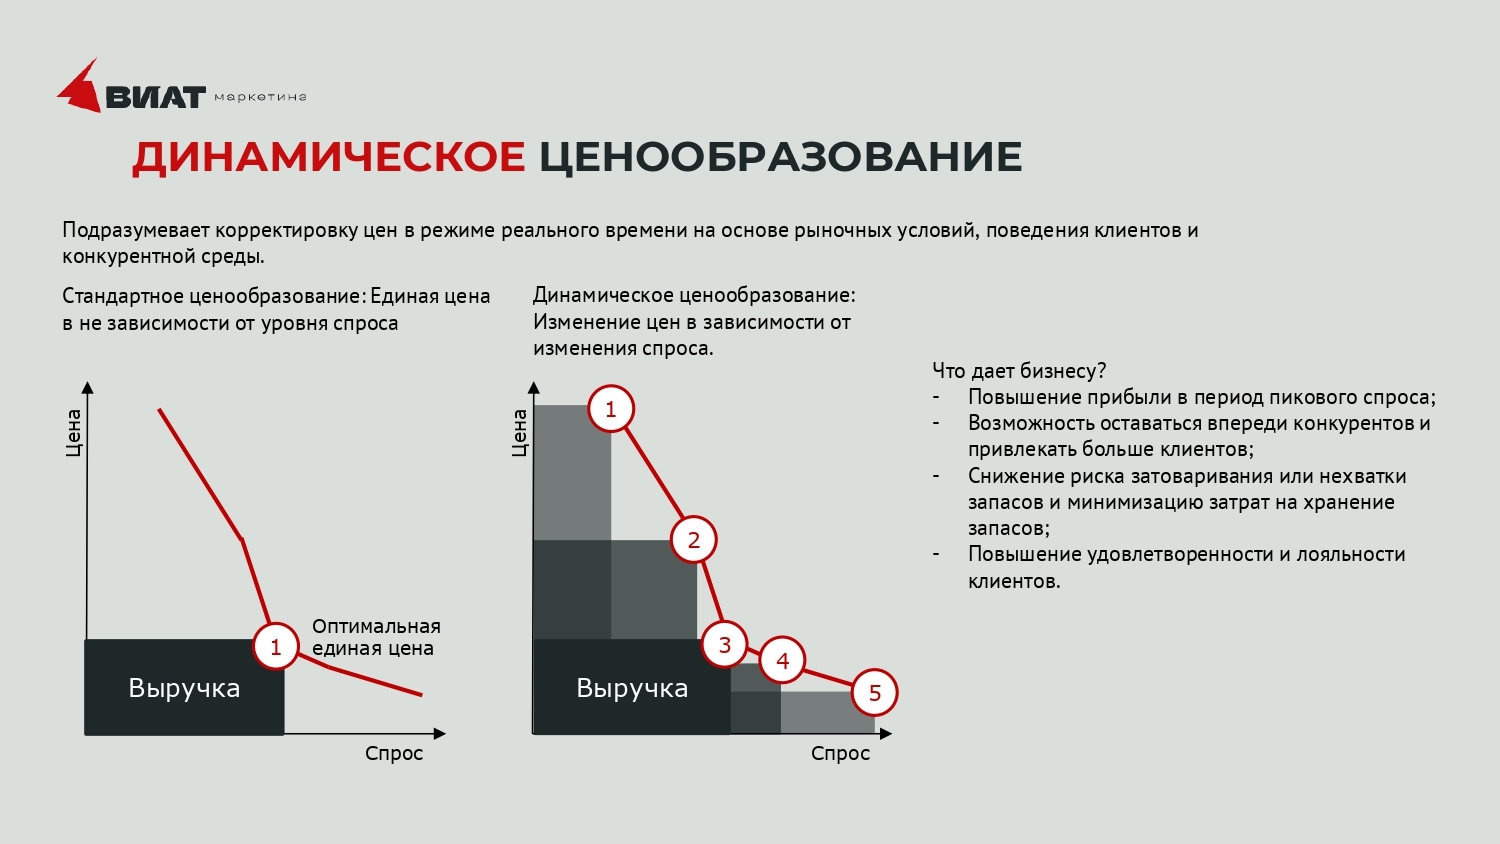
Цены для конечных клиентов, не закреплённые долгосрочными контрактами, должны быть ещё более гибкими, и учитывать множество факторов. Поэтому мы приняли решение использовать дифференцированное ценообразование.
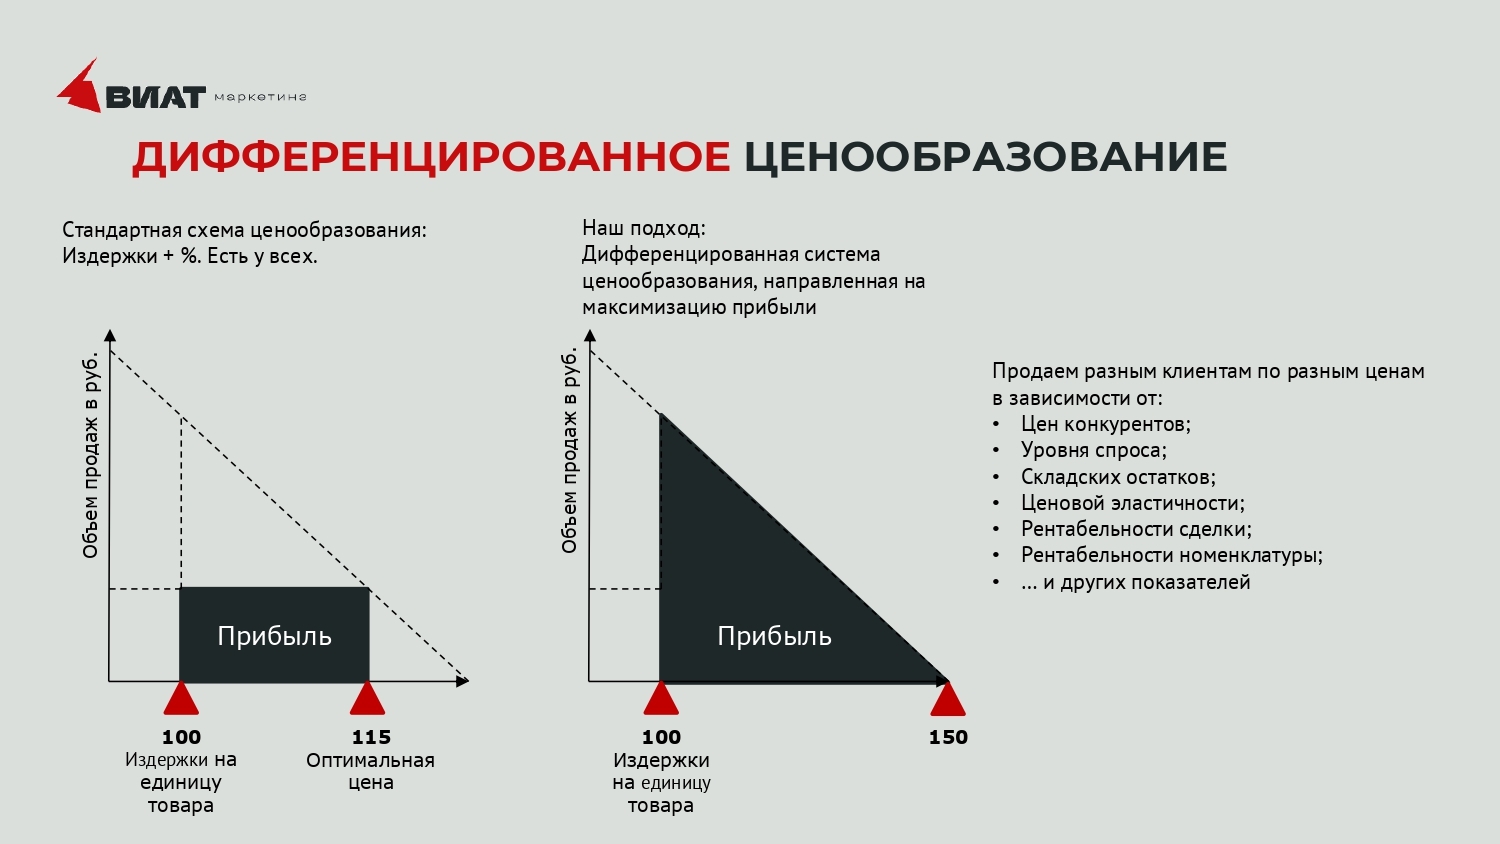
Последним шагом этого этапа определяем уровень автоматизации и технической оснащённости, которая нам потребуется для реализации проекта. Разрабатывая требования к автоматизации, учитываем уровень зрелости компании и наличие действующих цифровых решений, и подбираем оптимальный путь трансформации, требующих минимальных вложений.
2. Проектирование архитектуры новой системы ценообразования
Разрабатываем новый подход к управлению ценами. Он включает пересмотр процессов в работе с внутренними данными: управление затратами и рентабельность продукции, учёт данных по продажам и сделкам, сегментацию поставщиков и клиентов. И внешними данными: анализ изменения спроса и рыночных цен.
2.1. Учёт затрат по сделкам и упущенного спроса
В разделе 1.1 “Диагностика системы ценообразования” мы уже обсуждали с вами важность оценки рентабельности сделок для эффективного управления ценообразованием и прибылью. На этом этапе наша задача заключается в выстраивании такой системы, которая позволит быстро формировать отчёты.
Наш заказчик для управления данными использует “1С:Управление торговлей 8”. Проблема в том, что в стандартных отчётах 1С нет одного универсального отчёта по рентабельности. Для товаров и клиентов можно посмотреть отчёт по валовой прибыли, но нас он не устраивает, так как не отражает реальную прибыль, поэтому мы используем собственную надстройку.
Сильная сторона этого отчёта в том, что он показывает данные, разделённые на три слоя:
-Рентабельность каждой сделки в отдельности;
-Рентабельность клиента по итогам отчётного периода, например, месяца;
-Рентабельность клиента после закрытия месяца, с учётом всех подтверждённых данных.
Работая с такими данными, руководитель оперативно может оценить, какую прибыль приносит каждая сделка в отдельности, и клиент в целом с учётом нескольких сделок. Если клиент работает на разных условиях, например, часть товара получает с доставкой, а часть забирает сам, мы увидим, какая его средняя рентабельность с учётом всех сделок. Такая аналитика позволяет эффективно управлять ценообразованием и прибылью.
Мы также подключаем возможность учёта упущенного спроса по сделкам. В нашем проекте — этот учёт состоит из двух уровней, реализованный в двух разных системах. Первый уровень оценивается в CRM, в неё попадают только потенциальные клиенты, которым не выставлялись счета и коммерческие предложения, а лишь обсуждался потенциальный объём. Второй уровень оценивается в 1С, при закрытии каждой сделки менеджер должен проставить причину.
Сводные данные по упущенному спросу позволяют нам определить реальный размер спроса и причины отказа, что влияет на взвешенные решения в управлении ценообразованием.
2.2. Сегментация поставщиков и клиентов
В учёте нашего заказчика все транзакции с поставщиками относятся к затратам. Это кажется логичным, но если мы кроме затрат, начнём также учитывать прибыль, которую приносит поставщик, подход к управлению поставщиками сразу изменится. Поставщики сами по себе не приносят компании деньги, но от того, насколько эффективно построено наше взаимодействие с ними, насколько конкурентоспособна цена закупки и востребован товар, настолько эффективно мы сможем извлекать прибыль от сделок с покупателями. Решить эти задачи позволит сегментация по поставщикам.
Сегментация клиентов повысила эффективность управление продажами. Позволила разбить работу команды на подзадачи, нацеленные на увеличение продаж и рост прибыли.
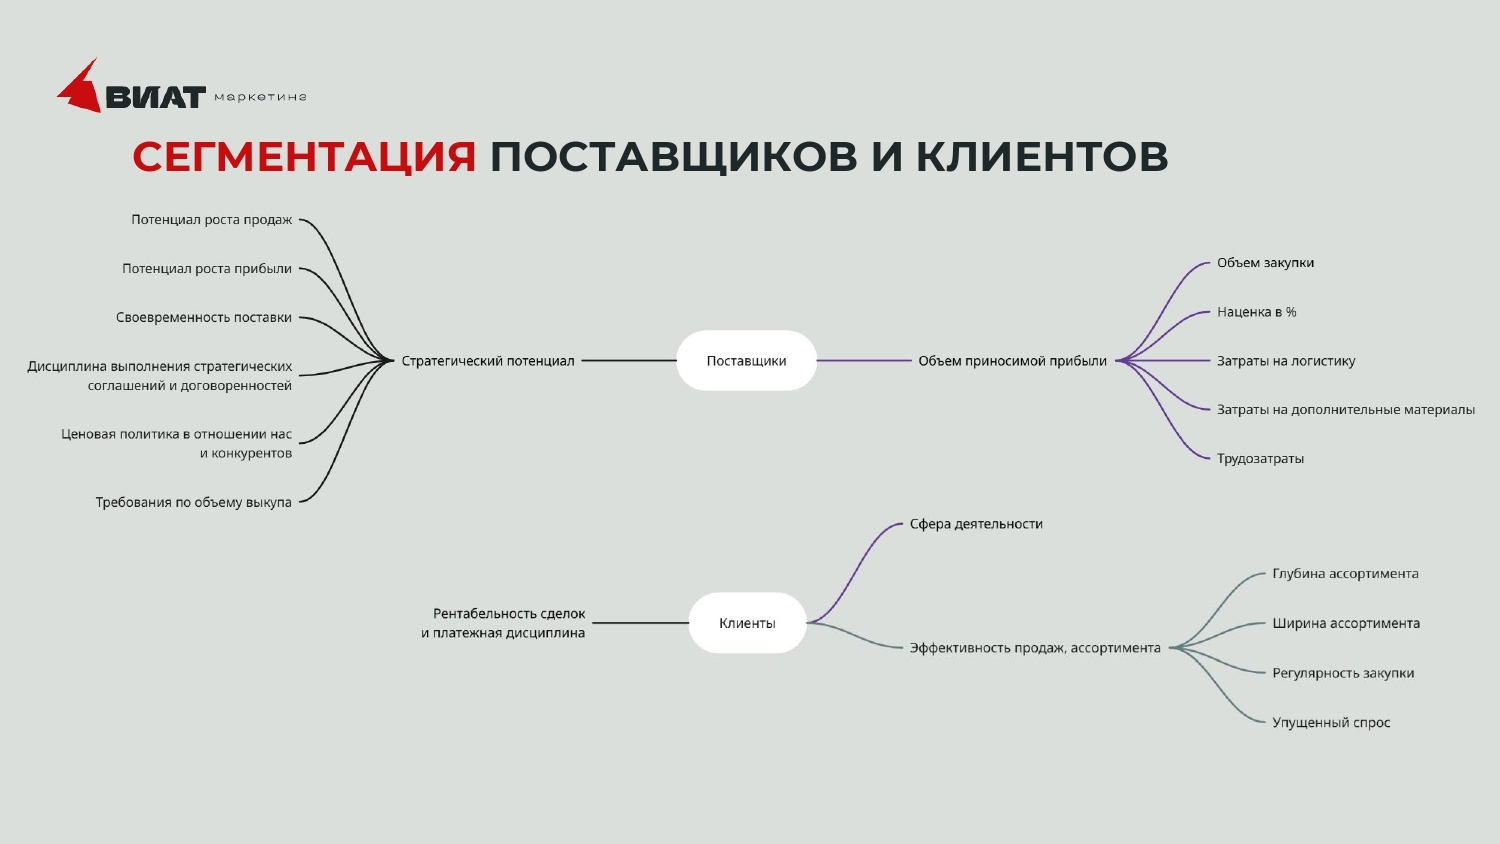
На основании данных сегментации мы формируем правила управления ценообразованием. Как это работает, рассмотрим на двух примерах.
Пример №1. Дефицит товара
На складе осталась последняя партия ходовых масляных фильтров для китайских погрузчиков. Завод-поставщик (высокий стратегический потенциал, строгое выполнение договорённостей, но строгие требования по минимальному объёму выкупа) временно задерживает следующую поставку. Возник дефицит. В этот момент поступает заявка от клиента с низкой платёжной дисциплиной (регулярные просрочки дебиторки) и низкой рентабельностью сделок в прошлом. Менеджер по привычке готов отгрузить товар по стандартной цене, чтобы выполнить план по выручке.
Что происходит дальше?
Для клиентов с проблемной платёжной дисциплиной на уровне алгоритмов отменяется отсрочка, цена растёт выше рынка. Если клиент не согласен — товар резервируется под стратегических заказчиков с высоким потенциалом регулярных закупок. Компания перестаёт кредитовать неблагонадёжных клиентов дефицитным товаром, защищает свою прибыль.
Пример №2. Упущенный спрос
Аналитика упущенного спроса показывает частые отказы по редким уплотнительным кольцам для гидравлики: клиенты уходят к конкурентам из-за высокой цены. При этом товар поставляется по параллельному импорту (высокие затраты на логистику и сложная доставка мелких партий). Запрос на эти уплотнители идёт от клиентов с большим парком техники, которые выбирают высокую ширину и глубину ассортимента.
Алгоритм связывает логистические затраты поставщика с профилем клиента. Для клиентов с высокой шириной закупки цена на эту деталь удерживается на минимальном (рыночном) уровне благодаря окупаемости всего заказа. Логистические затраты поставщика компенсируются рентабельностью от общей суммы сделки.
Используя сегментацию в алгоритмах ценообразования, мы связываем сразу несколько факторов, которые влияют на прибыль компании, и выбираем наиболее эффективные решения. Вручную такие задачи решить эффективно практически невозможно.
Объединение данных по поставщикам, клиентам и упущенному спросу сняла главный скепсис руководства. Заказчик получил прозрачную картину бизнеса и рычаги управления, которых раньше в компании просто не существовало: алгоритмы закрыли «слепые зоны» и синхронизировали условия закупок с реальной платёжеспособностью и ценностью каждого клиента.
2.3. Изменение структуры управления ценообразованием
Определив алгоритмы расчёта цен в зависимости от разных факторов и сегментов, нам нужно было создать единый центр ответственности, который данными ценами будет управлять. Если вы помните, в разделе “1.1 диагностика ценообразования” мы обсудили проблемы компании, которые заключались в том, что цены мог изменить кто угодно, а вот ответственность за результат этих изменений не нёс никто.
В крупных компаниях мы чаще всего рекомендуем закреплять функционал управления ценами за отделом маркетинга. Но у нашего заказчика нет полноценного маркетинга. Специалисты, которые относят себя к отделу маркетинга занимаются только рекламой. Соответственно им чужда работа, связанная с анализом рынка и выстраиванием эффективного ценообразования. Сохранить этот функционал за закупками или продажами, это как “выстрелить самому себе в ногу”. Каждый будет “перетягивать одеяло на себя”. Поэтому мы закрепили этот функционал за экономическим отделом, где есть аналитик, готовый сопоставлять внутренние и внешние данные.
Архитектура ценообразования предусматривает четыре уровня сбора и обработки данных, и формирование решений с учётов всех возможных факторов:
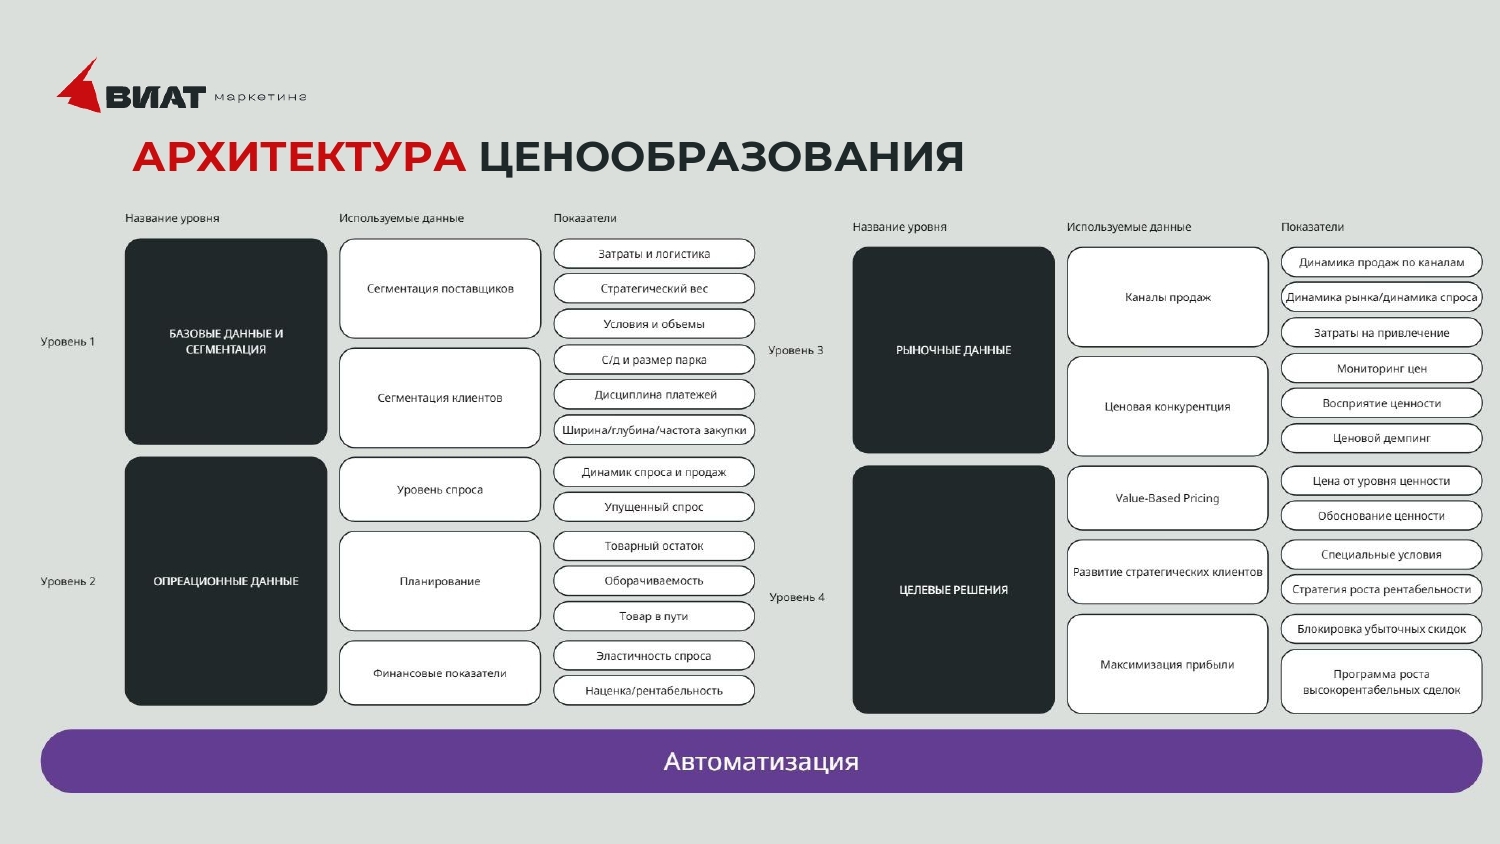
Автоматизация алгоритмов ценообразования позволяет эффективно управлять ежедневными изменениями одному сотруднику. При этом мы отказались от единой цены для всех клиентов, а адаптировали решения под каждый канал продаж, тип клиента, объём и текущие складские остатки. Команда теперь фокусируется не на том, по какой цене закуплена деталь, а какую ценность несёт клиенту (например, цена дефицитной детали для экскаватора привязана к стоимости простоя техники на объекте).
Аналитик экономического отдела может эффективно управлять ценообразованием в текущем режиме, когда мы уже определили ключевые алгоритмы и приняли стратегические решения. Его функционал заключается в контроле эффективности работы системы, отсутствие нарушений и обходов со стороны сотрудников. Но когда вопрос касается проработка важных стратегических решений: например, ввод новой линейки товаров, неконкурентоспособность цен из-за неэффективных цен закупки, изменение состава парка у крупнейших заказчиков, задачи рассматриваются на созданном нами ценовом комитете. В комитет входит генеральный и коммерческий директор, руководители отделов продаж, закупок и экономисты.
Для комитета разработан регламент, который позволяет провести эффективную подготовку, и собрать необходимые данные со стороны каждого участника для принятия эффективного решения. Таким образом, мы исключаем риски возникновения ошибок.
С выстроенной архитектурой и чётким разделением ролей компания избавилась от управленческого хаоса. Ежедневный рутинный контроль перестал быть поводом для бесконечных споров отделов, превратившись в прозрачный автоматизированный процесс под присмотром аналитика, а стратегические решения получили надёжный фундамент в виде ценового комитета. Теперь ценообразование больше не зависит от интуиции или давления конкретных сотрудников — оно работает как единый “часовой механизм”, где каждый элемент чётко нацелен на защиту маржи и рост общей прибыли компании.
2.4. Мониторинг цен конкурентов
Внедряя ценообразование, нам нужно было решить три ключевые задачи:
- Определить стратегию ценообразования по отношению к конкурентам и каналам продаж;
- Научиться оперативно реагировать на изменение цен на рынке;
- Повысить рентабельность продаж на маркетплейсах.
Для реализации этих задач нам потребовались разные подходы к мониторингу цен, сложившемуся на рынке. Для первой задачи мы изучили всю цепочку ценообразования от производителя до конечного клиента в зависимости от каналов продаж. Данные позволили оценить себестоимость товара на входе и рентабельность товаропроводящей сети на выходе, а также действующие программы стимулирования спроса.
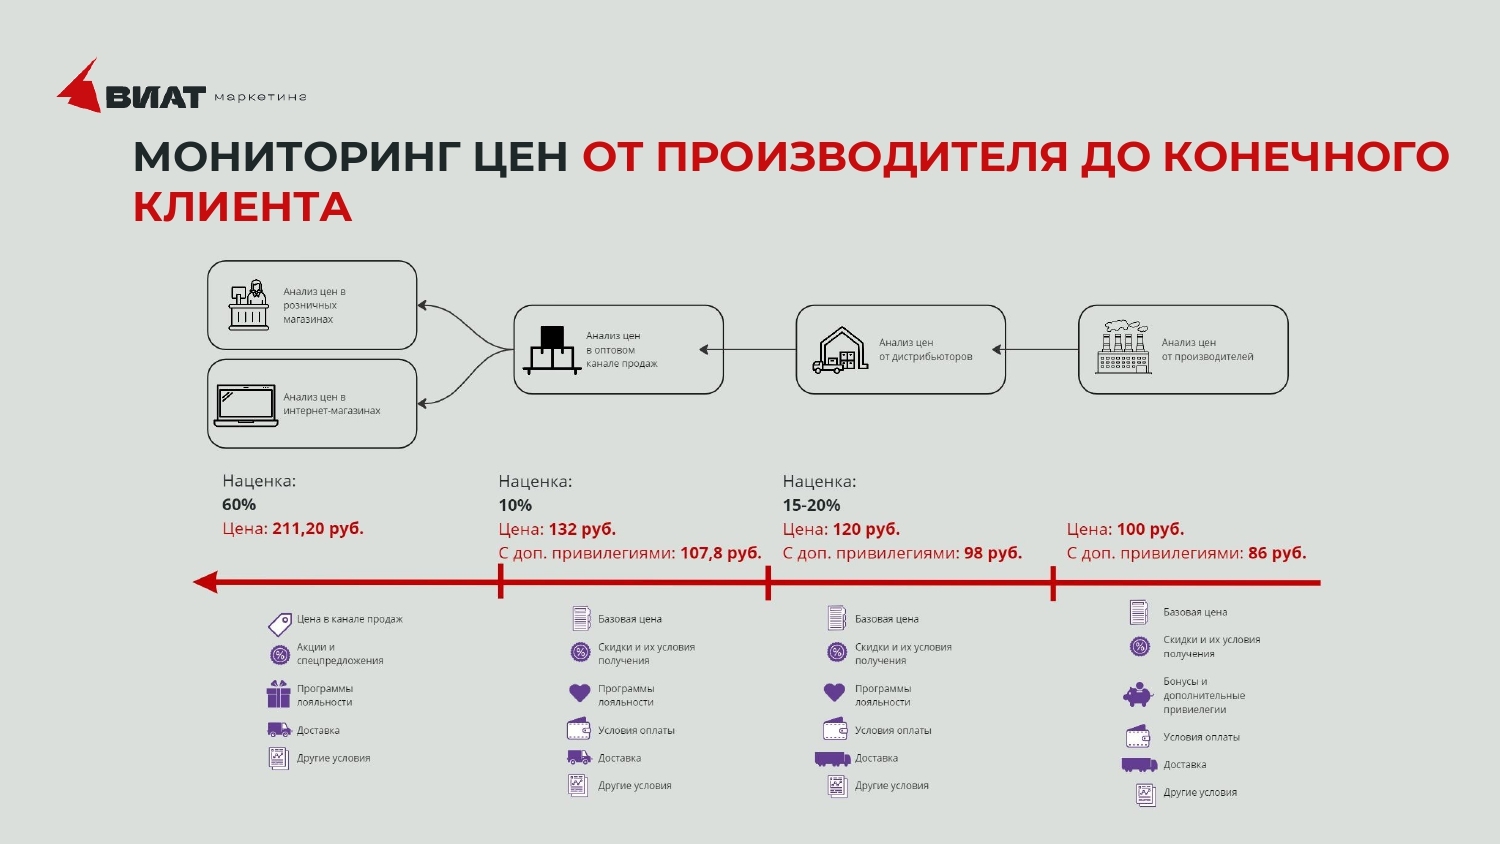
С помощью собранных данных заказчик получил подробное представление о том, на каких товарах, в каких каналах продаж он может зарабатывать больше, а какие подвержены постоянному ценовому демпингу. Причём эта зависимость в большей степени прослеживается не от категории товара, а от производителя и его подходов к управлению продажами. В зависимости от цены и уровня рентабельности, сложившейся на рынке, мы абсолютно точно смогли рассчитать целевые цены реализации для разных типов клиентов, опираясь на максимальную глубину скидки, которую могут предоставить конкуренты.
Для оперативного реагирования на изменения цен на рынке настроили автоматический мониторинг цен с интернет-площадок. Но, как вы понимаете, на всех открытых площадках представлены розничные цены. Зная глубину скидок в зависимости от розничной цены за счёт выявленных данных в первом исследовании, система автоматически рассчитывала возможные скидки, тем самым ежедневно отслеживала рыночные изменения.
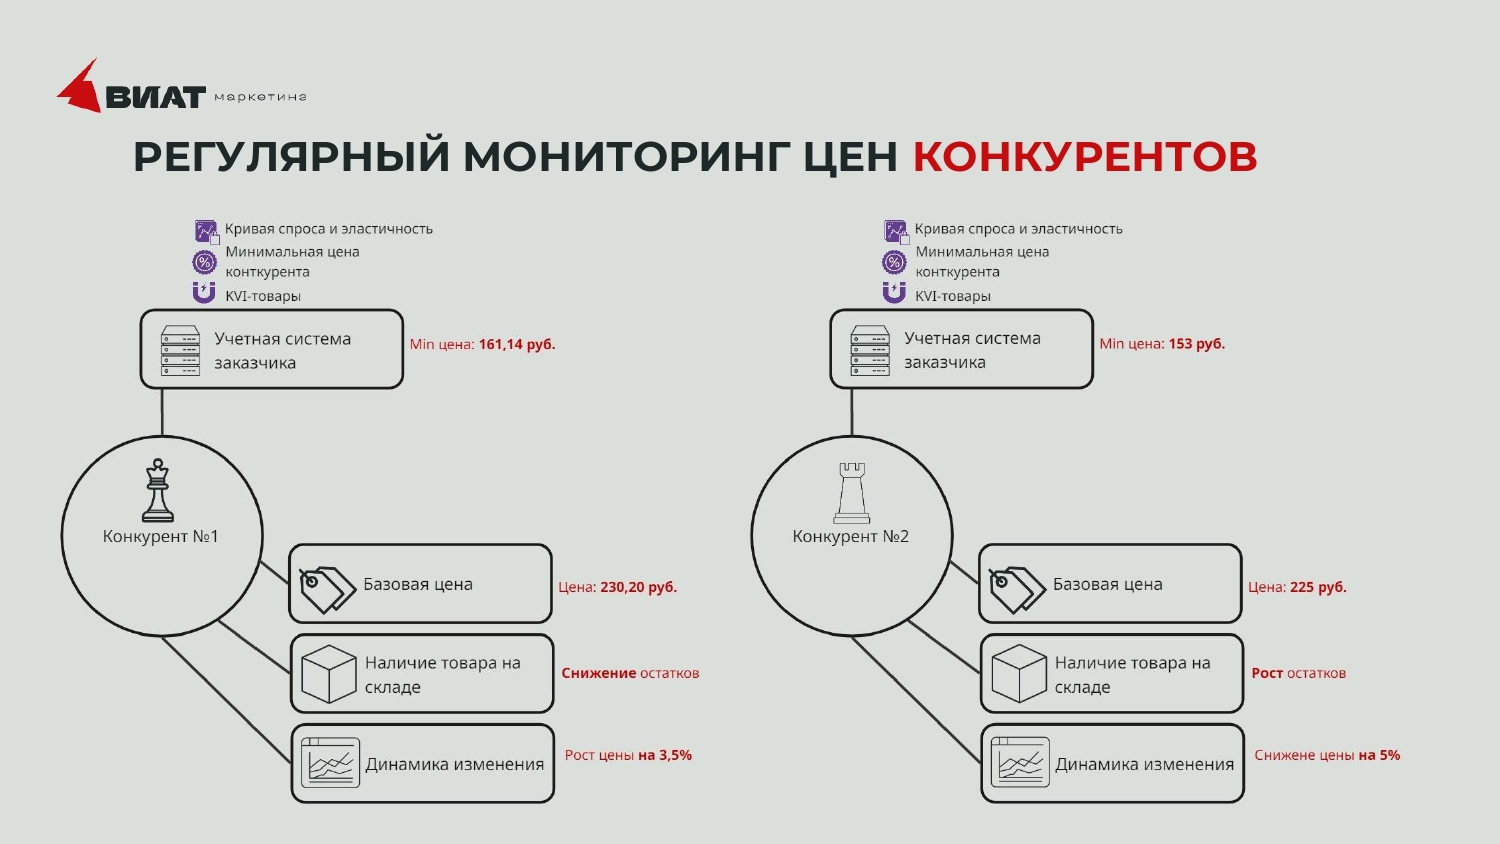
Для повышения рентабельности продаж на специализированных интернет-магазинах и маркетплейсах (Армтек, Автопитер, Омега и др.) наладили ежедневный мониторинг цен на рынке и отследили эластичность спроса в зависимости от меняющихся цен конкурентов и каналов продаж. Изменения отслеживались по разным сценариям:
- Изменение цен конкурентов внутри маркетплейса, и их влияние на спрос.
- Изменение цен конкурентов и наличия товара в регионе. В случае снижения остатков у конкурентов — повышаем цены.
- Изменение цен в зависимости от ассортимента.
Собирая ежедневные изменения цен, мы наладили сценарии динамического ценообразования, которое позволяло постоянно находить баланс между рентабельностью и спросом.
В процессе проектирования архитектуры новой системы ценообразования рассчитываем размер потенциальной прибыли, которую получит клиент за счёт таких изменений и затраты на её внедрение. Поэтому заказчик ещё до начала инвестиций в автоматизацию понимал сроки её окупаемости. При этом мы выбираем стратегию автоматизации ценообразования, ориентируясь на уровень аналитической и финансовой зрелости компании. Наш заказчик перешёл с базового технологического уровня ценообразования на надёжный технологический уровень, который предусматривает подключение ключевых инструментов ценообразования друг к другу, автоматизированное ценовое оповещение, моделирование установления цен на основе продвинутой аналитики и точное управление эффективностью.
*Результаты исследования консалтинговой компании “ВИАТ” по рынку запасных частей на строительную технику
